- الرئيسية

- جميع الاخبار
- تفاصيل الخبر
401 مليون طن إجمالي تجارة الغاز المسال في 2022
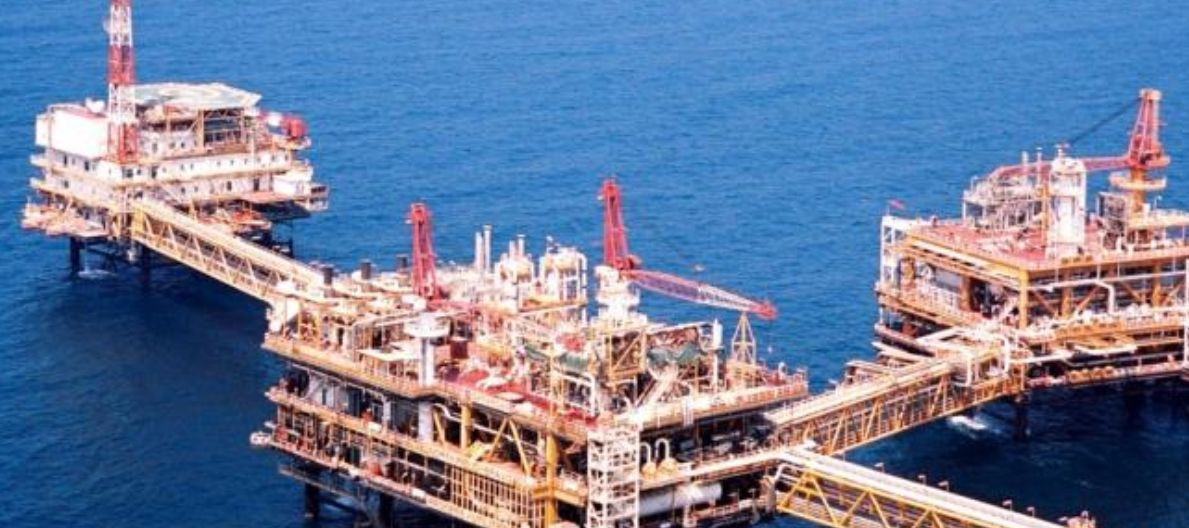

سجلت تجارة الغاز الطبيعي المسال العام الماضي 2022 رقماً قياسياً، حيث بلغت مستويات 401.5 مليون طن بنسبة نمو 6.8%.
فيما بلغت قدرة تسييل الغاز عالمياً 478.4 مليون طن سنوياً بنسبة نمو % 4.3 خلال العام الماضي.
ووفقاً لبيانات التقرير العالمي للغاز الطبيعي المسال 2023 الصادر عن الاتحاد الدولي للغاز في نسخته الرابعة عشرة وخلال العام الماضي أيضاً سجلت قدرة (التغويز) -إعادة الغاز الطبيعي المسال إلى حالته الغازية- وذلك مدفوعاً بدخول بعض المحطات في أوروبا للخدمة في وقت قياسي. وبلغت 970.6 مليون طن سنوياً عبر 48 سوقاً بنهاية ابريل 2023. وفي عام 2022 كانت أعلى سعة اضافية في اوروبا والتي شهدت 14.5 مليون طن سنوياً إضافية لإعادة تحويل الغاز المسال إلى حالته الغازية (تغويز) تليها منطقة آسيا والمحيط الهادئ 8.5 مليون طن سنوياً، ومنطقة آسيا 6 ملايين طن، وأمريكا اللاتينية 2.2 مليون طن.
وجاءت أكثر من 80% من السعات الإضافية من المحطات الجديدة، أبرزها مشروع (نونغ فاب) التايلاندي البري بحوالي 7.5 مليون طن، ومشروع ايمشيفن الهولندي 5.9 مليون طن، وفيلهلمسهافن الألماني 5.5 مليون طن كأول محطة في ألمانيا، مع ثلاث محطات مخطط لها أو قيد الانشاء. وواقع الأمر طورت ألمانيا -اكبر مستهلك للغاز في أوروبا- خطط بناء ل(تغويز) بشكل سريع في 2022 بعد الصراع بين روسيا وأوكرانيا.
واحتلت اليابان صدارة مستوردي الغاز الطبيعي المسال بإجمالي 73.6 مليون طن، تليها الصين 63.7 مليون طن، كوريا الجنوبية 47.1 مليون طن، فرنسا 25.6 مليون طن، اسبانيا 21.1 مليون طن، وتايبيه الصينية 20.3 مليون طن، الهند 19.4 مليون طن، المملكة المتحدة 19.1 مليون طن.
وأشار التقرير إلى أن إزالة الكربون أصبحت السمة الأكثر بروزاً في المشاريع المطورة والمشاريع المقترحة حديثًا. يوفر إزالة الكربون عن قطاع التسييل في سلسلة قيمة الغاز الطبيعي المسال فرصة كبيرة لتقليل انبعاثات دورة الحياة اليوم. هناك اتجاه إيجابي مع العديد من المشاريع على مستوى العالم لدمج إزالة الكربون في العمليات.
ومع نمو الطلب على الغاز الطبيعي المسال منخفض الكربون، من المتوقع أن يعطي المزيد من أصحاب المصلحة في الصناعة الأولوية لإزالة الكربون من عملياتهم. من المهم أن يستمر هذا الاتجاه مع الأخذ في الاعتبار أنه يميل عمومًا إلى زيادة تكلفة تطوير المشروع، وبالتالي فإن السياسة الحكيمة وخطط تسعير الانبعاثات الفعالة ستلعب دورًا مهمًا في تعزيز حالة الأعمال لاستثمارات إزالة الكربون.
ووفقاً لبيانات التقرير العالمي للغاز الطبيعي المسال 2023 الصادر عن الاتحاد الدولي للغاز في نسخته الرابعة عشرة، ربطت تجارة الغاز الطبيعي المسال 20 سوقاً مصدرة مع 48 سوقاً مستوردة بما في ذلك الدول التي دخلت سوق الاستيراد لأول مرة مثل ألمانيا والفلبين، فيما شهد العام نفسه دخول موزمبيق إلى نادي مصدري الغاز المسال مع دخول محطة (كارول الجنوبية) الخدمة بعد طول انتظار.
ويقدم التقرير مراجعة شاملة لصناعة الغاز الطبيعي المسال والأسواق العالمية بعد أكثر عام مضطرب في تاريخه. كما يقدم رؤى مهمة في الوقت الذي تستعد فيها صناعة لتقديم طاقة موثوقة ومرنة وفعالة وآمنة ومستدامة للسنوات المقبلة.
وساعدت أسعار الغاز المرتفعة للغاية في السوق الأوروبية في إعادة توجيه هائلة لتدفقات الغاز المسال من السوق الآسيوي نحو أوروبا وتحقيق التوازن في السوق قصيرة الأجل.
وتبع ذلك انخفاض في الطلب بالسوق الآسيوي بشكل كبير في معظم المواقع في أسرع الأسواق نمواً للغاز المسال في السنوات الاخيرة (الصين والهند)، الأمر الذي أدي لانخفاض الواردات بنسبة 19.3% و17.7% على التوالي. في حين أن الأسعار كانت معتدلة بالقرب من مستوياتها المتوسطة تاريخياً في بداية 2023، الا أنها ظلت مرتفعة مع وجود خطر مستمر بالعودة لظروف 2022.
وأشار لي يالان رئيس الاتحاد الدولي للغاز، إلى أنه وفي خضم الأزمة العام الماضي، استوردت العديد من الأسواق الأوروبية الغاز الطبيعي المسال بأقصى طاقتها لتلبية الطلب ولاستبدال الغاز الروسي المفقود. وادارت فرنسا محطات استيراد الغاز المسال بكامل طاقتها لمعظم 2022، فيما كانت محطات بلجيكا تتجاوز طاقتها الانتاجية بانتظام. وأدى ارتفاع الطلب على الغاز المسال من أوروبا ونقص النمو في الإمدادات العالمية للغاز المسال لارتفاع أسعار الغاز وسط ضيق السوق.
وأضاف يالان: منذ اندلاع الصراع بين روسيا وأوكرانيا، بدأت أكثر من 10 أسواق أوروبية خطط إنشاء محطات (تغويز) جديدة - تحويل الغاز المسال إلى حالته الغازية ضمن 26 مشروعاً بإجمالي 104.5 مليون طن سنوياً، وسيأتي 70% من السعة الجديدة من المحطات العائمة والتي تستطيع أن تدخل الخدمة بشكل أسرع وتتميز بإمكانية نقلها عند الحاجة.
وشهدت أوروبا نمواً سنوياً في واردات الغاز الطبيعي المسال قدره 50.4 مليون طن بنسبة نمو 66% مقارنة بعام 2021. تمكنت أوروبا من استيراد 126.6 مليون طن العام الماضي لتعويض الخسارة في الواردات من قبل خطوط أنابيب الغاز الروسية، الأمر الذي جعلها ثاني أكبر منطقة مستوردة للغاز الطبيعي المسال في العالم. فيما احتفظت منطقة آسيا والمحيط الهادئ بمكانتها في الصدارة بإجمالي 160.9 مليون طن من الغاز المسال العام الماضي بزيادة سنوية قدرها 4.6 مليون طن.
للاطلاع على مصدر الخبر، يرجى الضغط (هنا)
أخبار ذات صلة
تجاوزت قيمة التداولات العقارية في قطر 4.9 مليار ريال خلال الربع الثالث من عام 2026، عبر تنفيذ 1,404 صفقات عقارية.
تتعاون وزارة الاتصالات وسيسكو لتطوير حلول رقمية متقدمة وتوسيع تطبيقات الذكاء الاصطناعي في قطاعات حيوية، دعمًا لبناء اقتصاد رقمي تنافسي قائم على المعرفة والابتكار.