- الرئيسية

- جميع الاخبار
- تفاصيل الخبر
تطوير مسار القطاع العقاري
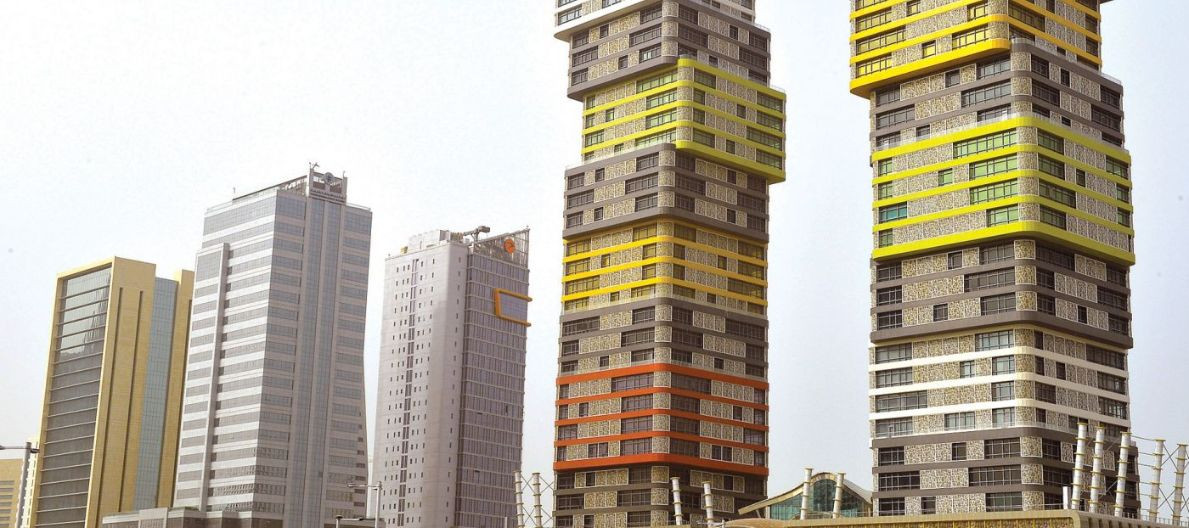

أكد خبراء مصرفيون وعقاريون أن تعديلات مصرف قطر المركزي على ضوابط التمويل العقاري تشمل تسهيلات كبيرة والتي ستساهم في تنشيط القطاع العقاري دون الإخلال بالتحوط اللازم للمخاطر التي تواجه البنوك التجارية العاملة في الدولة.
وقالوا لـ إن الضوابط الجديدة تتماشى مع متطلبات المرحلة الحالية وخاصة مع زيادة سقوف منح التمويل لثلاث فئات، وأعربوا عن ثقتهم الكبيرة أن تثمر تعديلات المصرف المركزي عن نتائج إيجابية سواء على البنوك المحلية أو المستثمرين العقاريين.
وأشاروا إلى أن التعديلات تتضمن زيادة فترة سداد قرض التمويل العقاري للمواطنين، حيث إن الحد الأقصى لقرض الضمان بنسبة 80% بعد أن كانت 70%، وبمدة أقصاها 30 سنة بدلًا من 20 سنة، وتوقعوا أن تساهم التسهيلات في دخول شرائح جديدة من المواطنين الراغبين في تملك مسكن خاص بهم، حيث يمكن للكثير من الموظفين سداد أقساط القرض العقاري.
وأوضحوا أن الضوابط تشجع المقيمين على الحصول على تمويلات عقارية بعد مد أجل سدادها لخمس سنوات إضافية عما كان معمولًا به في السابق، ففي حال كانت قيمة العقار الضامن حتى 6 ملايين ريال فإن الحد الأقصى لنسبة القرض للضمان تكون بنسبة 75% وبمدة أقصاها 25 سنة، وفي حال كانت القيمة أكثر من 6 ملايين ريال فإن الحد الأقصى لنسبة القرض للضمان تكون بنسبة 70% وبمدة أقصاها 25 سنة.
وأكد الخبراء أن هذه التسهيلات تنشط القطاع العقاري وتعزز من قوة الاقتصاد القطري.
ونوهوا أن القطاع العقاري الأكثر استفادة من تمويل البنوك المحلية، وخاصة خلال السنوات القليلة الماضية والتي شهدت خلالها دولة قطر نهضة عمرانية شاملة، وأشاروا إلى أنه حدث سوء استخدام لعمليات التمويل العقاري والتي لم تُراقب بشكل جيد بحيث تضمن سداد قروض التمويل بالفوائد في الوقت المحدد ما جعل مصرف قطر المركزي يصدر هذه الضوابط والتي تشكل تعديل مسار السوق العقاري.
وأوضحوا أن دراسة المشروع من كل الجوانب والضوابط الجديدة تمثل تعديل مسار القطاع العقاري بحيث يكون العائد إيجابيًا على المجتمع، مبينًا أن هناك أضرارًا لحقت بالمقاولين بسبب ارتفاع الفائدة ما ساهم في حدوث خلل في عملية التزام البعض بسداد الأقساط.
وبيّن الخبراء أن الضوابط الجديدة للتمويل العقاري تؤكد ضرورة النظر والتفحص في نوع وطبيعة القطاع العقاري في قطر من عدة نواح، منها القوانين والتشريعات التي تحكم التملك الوطني والأجنبي، من حيث المرونة والشفافية والقطعية والثبات
وقالوا إن مصرف قطر المركزي يدعم من خلال ضوابط التمويل العقاري إحداث حالة توازن بين أسعار العقار والبيع والتأجير سواء كان سكنيًا أو تجاريًا أو صناعيًا، وبين نسبة ذلك إلى تكاليف الإنتاج أو الاستهلاك، لضبط معدلات التضخم السلبي الناجم عن هذه الأسعار.
أكد الخبير الاقتصادي الدكتور عبدالعزيز الحمادي، أن التعديلات التي أصدرها المصرف المركزي على ضوابط التمويل العقاري، هدفها تحريك وتنشيط السوق العقاري من خلال حزمة من التيسيرات للمنتفعين من التمويل العقاري بالنسبة للمواطنين والمقيمين.
وقال: إن التعديلات الجديدة تتضمن رفع فترة سداد قرض التمويل العقاري بالنسبة للمواطنين، فإن الحد الأقصى لنسبة القرض للضمان تكون بنسبة 80% وبمدة أقصاها 30 سنة، بعد أن كانت سابقًا 20 سنة فقط، كما أن المصرف رفع نسبة القرض للضمان لتكون بنسبة 80%، بعد أن كانت 70% في السابق، وهذه كلها تيسيرات ستدخل شرائح جديدة من المواطنين الراغبين في تملك مسكن خاص بهم، حيث يمكن لكثير من الموظفين القدرة على سداد أقساط القرض العقاري.
وأضاف الحمادي: إن التعديلات أيضًا تشجع المقيمين للحصول على تمويلات عقارية بعد مد أجل سدادها لخمس سنوات إضافية عما كان معمولًا به في السابق، ففي حال كانت قيمة العقار الضامن حتى 6 ملايين ريال فإن الحد الأقصى لنسبة القرض للضمان تكون بنسبة 75% وبمدة أقصاها 25 سنة، وفي حال كانت القيمة أكثر من 6 ملايين ريال قطري فإن الحد الأقصى لنسبة القرض للضمان تكون بنسبة 70% وبمدة أقصاها 25 سنة، وهذه تيسيرات تنشط القطاع العقاري وبالتالي تنعش الاقتصاد الكلي للدولة وتعزز من قوة الاقتصاد القطري.
وأشار الدكتور الحمادي إلى أن تعديلات المصرف المركزي تستقطب المستثمرين الأجانب بحيث تشجعهم على الاستثمار في قطر فضلًا عن ضخ 40% من قيمة مشاريعهم العقارية في الدولة، مقابل 60% تقدمها البنوك كقروض عقارية، ففي حال كانت قيمة العقار الضامن حتى 10 ملايين ريال فإن الحد الأقصى لنسبة القرض للضمان يساوي 60%، وبمدة أقصاها 20 سنة، وفي حال تجاوزت قيمة العقار الضامن 10 ملايين ريال فإن الحد الأقصى لنسبة القرض للضمان يكون عند 60% وبمدة زمنية أقصاها 15 سنة، لافتًا إلى أن ذلك يساهم في تعزيز استراتيجية قطر كوجهة جاذبة للاستثمارات.
وقال إن هذه التعديلات تؤدي إلى رواج في إنشاء المشاريع السياحية التي تتواكب مع خطط الدولة في جذب 6 ملايين من السياح حتى 2030، ما يستلزم إنشاء المشاريع الفندقية والسكنية الفاخرة والتجارية والترفيهية التي تستوعب الزيادة المتوقعة في أعداد السياح.
قال السيد عبدالله الرئيسي، مصرفي سابق، إن القطاع العقاري هو الأكثر استفادة من تمويل البنوك المحلية، خاصة خلال السنوات القليلة الماضية والتي شهدت خلالها دولة قطر نهضة عمرانية شاملة.
وأضاف: حدث سوء استخدام لعمليات التمويل العقاري، التي لم تُراقب بشكل جيد بحيث تضمن سداد قروض التمويل بالفوائد.
وأوضح الرئيسي أن دراسة المشروع من كل الجوانب والضوابط الجديدة تمثل تعديل مسار القطاع العقاري بحيث يكون العائد إيجابيًا على المجتمع، مبينًا أن هناك أضرارًا لحقت بالمقاولين بسبب ارتفاع الفائدة ما ساهم في حدوث خلل في عملية التزام البعض بسداد الأقساط.
وأعرب عن ثقته الكبيرة أن الضوابط التي أعلنها مصرف قطر المركزي بشأن التمويل العقاري سيكون لها نتائج إيجابية سواء على البنوك المحلية أو المستثمرين العقاريين.
أكد الخبير الاقتصادي، الدكتور عبدالرحيم الهور أن القطاع العقاري أحد أهم محركات التنمية الاقتصادية في الدولة وذلك لعدة أسباب أهمها، أنه يعكس مستوى السيولة التشغيلية داخل المنظومة الاقتصادية، ويمثل بشكل مباشر حركة الاقتصاد التجاري الفعلي داخل المنظومة، بالمعني التسلسلي التراكمي، فيرتبط في اقتصاد العقار باستثمار الأراضي وتجارة مواد البناء والقطاع الهندسي والقطاع الاستشاري والخدمات الحكومية المرافقة.
وأشار أنه بشكل موازٍ يرتبط كذلك القطاع العقاري بالنقل الجوي والتعليم وتجارة التجزئة وقطاع الخدمات، كمرفق للعاملين في أنشطة البناء والتشييد، وكل ما سبق يعد اقتصادًا حقيقيًا على الأرض، وبالتالي تأتي خطوة البنك المركزي في تعديل بعض القوانين المتعلقة بتمويل القطاع العقاري، سواء مكتمل الإنشاء أو تحت الإنشاء أو قبل الإنشاء، سواء للشركات القطرية أو الشركات الأجنبية، أو الأفراد القطريين أو غير القطريين المقيمين في الدولة، مع اختلافات موضعية في الشروط والضوابط. وأوضخ د.الهور أنه يأتي في إطار التيسير الممنهج للتمويل العقاري، فبعد الاطلاع على ما جاء في نصوص تعميم المصرف المركزي نلاحظ أنه ركز على أهمية دعم القطاع العقاري من خلال التمويل المباشر مع مراعاة إدارة المخاطر ضمن ضوابط محلية ودولية لتجنب الآثار الجانبية للتمويل الخطر.
وقال إن الضوابط الجديدة للتمويل العقاري تؤكد ضرورة النظر والتفحص في نوع وطبيعة القطاع العقاري في قطر من عدة نواح، أولًا: القوانين والتشريعات التي تحكم التملك الوطني والأجنبي، من حيث المرونة والشفافية والقطعية والثبات، ثانيًا: حجم السوق العقاري من حيث المتوفر والطلب المحلي والإقليمي نظرًا لتشابه أسواق إقليم الخليج، ثالثًا: آليات التسعير المقارنة على الأساس الإقليمي، رابعًا: صناع سوق العقار من المحليين بين ضوابط التسعير وإدارة التضخم في البلاد. ونوه د. الهور أن مصرف قطر المركزي يدعم من خلال ضوابط التمويل العقاري إحداث حالة توازن بين إسعار العقار والبيع والتأجير سواء كان سكنيًا أو تجاريًا أو صناعيًا، وبين نسبة ذلك إلى تكاليف الإنتاج أو الاستهلاك، لضبط معدلات التضخم السلبي الناجم عن هذه الأسعار، مبينًا أن السوق العقاري يظل سوقًا ناشئًا إيجابيًا يحمل فرصًا مميزة إذا تم ضبط مكوناته ومعطياته سالفة الذكر.
للاطلاع على مصدر الخبر، يرجى الضغط (هنا)
أخبار ذات صلة
تجاوزت قيمة التداولات العقارية في قطر 4.9 مليار ريال خلال الربع الثالث من عام 2026، عبر تنفيذ 1,404 صفقات عقارية.
تتعاون وزارة الاتصالات وسيسكو لتطوير حلول رقمية متقدمة وتوسيع تطبيقات الذكاء الاصطناعي في قطاعات حيوية، دعمًا لبناء اقتصاد رقمي تنافسي قائم على المعرفة والابتكار.