- الرئيسية

- جميع الاخبار
- تفاصيل الخبر
6.1 مليون طن صادرات قطر من الغاز المسال في مايو
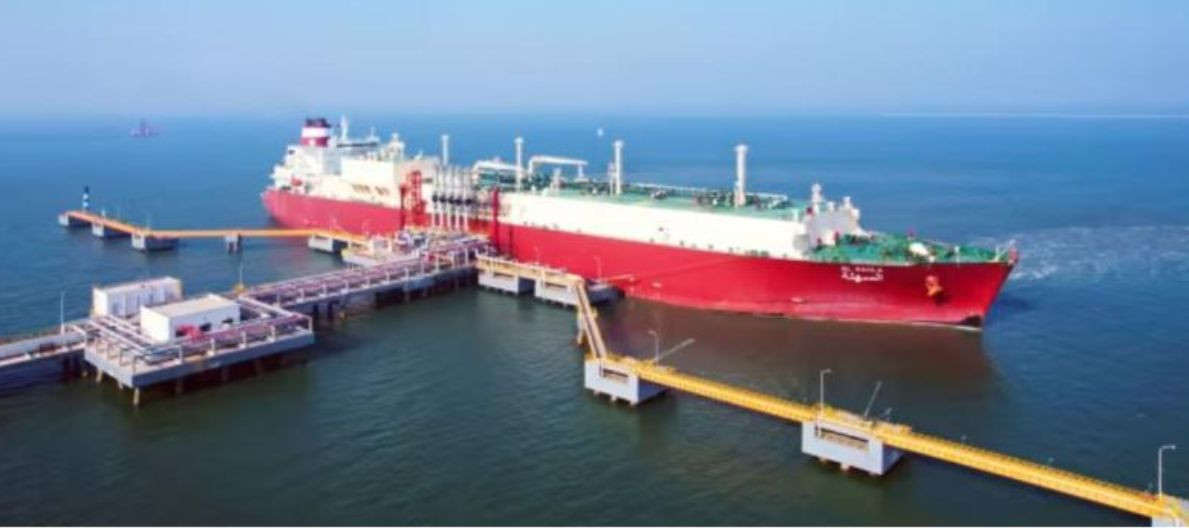

وحسب بيانات تتبع السفن التي أطلعت عليها "لوسيل" من "بلومبيرغ" تراجعت صادرات الغاز الطبيعي المسال العالمية إلى 33.1 مليون طن في مايو، بانخفاض 7٪ عن أبريل وأقل قليلا فقط من العام السابق، بسبب عمليات الصيانة في العديد من مرافق التسييل حول العالم.
وبلغ إجمالي واردات الغاز الطبيعي المسال في مايو الماضي 33.5 مليون طن في مايو، وهو أقل بقليل من مستويات أبريل وأعلى بنسبة 1% مما كان عليه قبل عام، مدعوما بتصريف الشحنات العائمة. امتص صافي الواردات إلى شمال غرب أوروبا العرض الإضافي بينما تراجع قليلا عن الذروة في أبريل. وشهدت الصادرات الى الواردات إلى أمريكا الجنوبية (شيلي، الأرجنتين) نمواً بسبب ذروة موسم الشتاء في أبريل. بالمقابل انخفضت واردات شمال آسيا حيث شهدت اليابان أدنى عدد من الوافدين منذ حوالي عقدين وسط ارتفاع المخزونات وعودة الطاقة النووية، في حين انخفضت واردات كوريا الجنوبية مع تبدد الطلب على التدفئة. وتعافت الواردات الصينية من ركود الشهر السابق حيث نما إجمالي استهلاك الغاز بشكل هامشي.
ويرجح انخفاض صادرات العالم من الغاز الطبيعي المسال في الشهر الماضي بسبب عمليات الصيانة في كل قطر والولايات المتحدة وعمان والنرويج، وكان ذلك واضحاً في الصادرات القطرية، حيث شهدت قطر أكبر انخفاض بين جميع الموردين على مستوى العالم.
استمرت أسعار الغاز الطبيعي المسال القياسية في آسيا وأوروبا في الانخفاض في مايو وسط مخزونات أعلى من المعتاد في أسواق شمال آسيا وشمال غرب أوروبا والطقس المعتدل في أوروبا. اشترت أسواق جديدة مثل فيتنام والفلبين أول شحنات فورية لها. واشترى الصينيون الصغار بعض الشحنات للتسليم في الربع الثالث بسبب انخفاض الأسعار، مما أدى إلى إبطاء الانخفاض في أسعار علامة اليابان وكوريا.
وظلت معدلات السوق الفوري ضعيفة بسبب انخفاض الطلب. كما انخفضت معدلات الإيجار الزمني أيضا في مايو مقارنة بأبريل وكانت أقل بنحو 10٪ عن نفس الشهر من العام الماضي.
وفيما يتعلق بأسعار الشهر الماضي أغلق مؤشر اليابان-كوريا عند 9.24 دولار لكل مليون وحدة حرارية بريطانية.
وسجل مؤشر (تي تي اف) الهولندي مستويات اسعار 10.10 دولار لكل مليون وحدة حرارية بريطانية ومن ثم انخفضت لمستويات 7.89 دولار. وسجل مؤشر NBP البريطاني معدلات اسعار 9.07 دولار لكل مليون وحدة حرارية بريطانية.
أما مركز هنري هب الامريكي فأغلق عند 2.26 دولار لكل مليون وحدة حرارية بريطانية.
وانخفضت كمية الغاز الطبيعي المسال في المياه (وهو كمية الغاز الموجود على ظهر السفن الذي بقي في المياه لمدة 20 يوماً او أكثر) بشكل طفيف بنهاية مايو لتصل مستويات 3 ملايين طن بعد أن بلغ ذروته عند 3.4 مليون طن منتصف الشهر. ومن المتوقع أن ترتفع الاحجام بنهاية هذا الشهر في حال تأخير عمليات التسليم إلى أوروبا.
من المقرر أن يصل استهلاك الغاز في الصين إلى 29.1 مليار متر مكعب بنهاية شهر يونيو الحالي، وهو أعلى بنسبة 7٪ مما كان عليه قبل عام بنفس مستوى الشهر الماضي. كما سترتفع واردات اليابان من الغاز الطبيعي المسال في يونيو بنسبة 16٪ على أساس شهري إلى 4.6 مليون طن، مع ارتفاع الطلب على الطاقة من التبريد. وصلت الواردات في مايو إلى مستوى قياسي منخفض عند ما يقرب من 0.4 مليون طن، حيث من المرجح أن يتم تلبية جزء من الطلب عن طريق سحب التخزين.
من المتوقع أن تصل واردات الغاز الطبيعي المسال العالمية إلى 32.8 مليون طن متري في يونيو، بانخفاض بنسبة 2٪ عن مايو وأعلى بنسبة 7٪ عما كان عليه قبل عام. ومع ذلك، لا تزال آسيا مترددة في الحصول على إمدادات مرنة بسبب نقص الطلب النهائي. وسيؤدي الطلب الياباني على الغاز إلى الطاقة في قطاع التبريد إلى نمو هامشي، ولكن سيتم تعويض ذلك بانخفاض كمية الغاز الطبيعي المسال في البر الرئيسي للصين بسبب تراجع الانتعاش الاقتصادي.
وفي منطقة شمال غرب أوروبا وإيطاليا من المتوقع أن تنخفض الواردات بنسبة 20٪ تقريبا على أساس شهري وسط ارتفاع مستويات المخزون وضعف الطلب وانخفاض الصادرات من الولايات المتحدة بسبب الصيانة في مشروع سابين باس. من المقرر أن يكون تخزين الغاز في محيط أوروبا (شمال غرب أوروبا وإيطاليا والنمسا) ممتلئا تماما بحلول بداية سبتمبر، قبل بضعة أسابيع مما كان متوقعا.
يمكن أن تنمو صادرات الغاز الطبيعي المسال في يونيو الى 33.7 مليون طن، أي أعلى بنسبة 2٪ من مايو. سيعوض تأثير صيانة المصانع في أستراليا والولايات المتحدة والنرويج عن استرداد الصادرات في المرافق التي أكملت الصيانة في مايو.
من المتوقع أن تصل عمليات تسليم الغاز الطبيعي المسال إلى شمال غرب أوروبا وإيطاليا إلى 282 مليون متر مكعب في اليوم خلال بقية صيف عام 2023، أي أعلى بنسبة 12٪ من العام الماضي و4 ملايين متر مكعب في اليوم أعلى من التوقعات السابقة. يترك انتعاش الطلب على الغاز الصناعي الصامت في الصين المزيد من الغاز الطبيعي المسال لأوروبا.
ومن المتوقع أن يساهم النمو في تدفقات الغاز الطبيعي المسال في الصيف في اضافة 7 مليارات متر مكعب إضافية من الغاز من منطقة (شمال غرب أوروبا والنمسا وإيطاليا) بالتالي ستصل إلى مستويات التخزين الكامل بحلول بداية سبتمبر أي قبل 20 يوما مما كان متوقعا سابقاً.
سجلت كل أسواق تايوان والصين والهند نمواً في واردات الشهر الماضي (مايو) بينما تراجعت واردات كل من اليابان وكوريا الجنوبية ومنطقة جنوب وجنوب شرق اسيا (تايلاند، وسنغافورة، وباكستان، وماليزيا، واندونيسيا وبنغلاديش).
وارتفعت واردات الصين بحوالي 11% لتصل مستويات5.7 مليون طن في مايو مقارنة بحوالي5.1 مليون طن في ابريل الماضي، وسجلت تايوان نمواً قوياً/ بنحو 17٪ لترتفع وارداتها لمستويات1.7 مليون طن، آما الهند فسجلت نمواً بنحو 3٪ لتستورد 1.9 مليون طن الشهر الماضي.
بالمقابل انخفضت واردات اليابان بنحو 18٪ لتصل مستويات 3.9 مليون طن في مايو مقارنة بحوالي 4.3 مليون طن في ابريل الماضي. وانخفضت كذلك واردات كوريا الجنوبية بنحو 2٪ لتصل مستويات 3.2 مليون طن وانخفضت واردات منطقة جنوب وجنوب شرق آسيا بنحو 1٪ عند مستويات 2.8 مليون طن.
السوق الأوروبي بشكل عام سجل تراجعاً في الواردات خلال الشهر الماضي، باستثناء فرنسا التي سجلت نمواً بحوالي 6% لترتفع وارداتها من الغاز المسال حوالي 2 مليون طن.
السوق الاسباني كان الأكثر انخفاضاً بحوالي 24% حيث تقلصت الواردات لتصل 1.5 مليون طن، تليه ايطاليا بإجمالي واردات 0.9 مليون طن وتراجع بنسبة 15%، والمملكة المتحدة بتراجع 12% وإجمالي واردات 1.9%، والسوق الهولندي البلجيكي 2.3 مليون طن منخفضاً بنسبة 11% واستقرار في واردات تركيا 0.5 مليون طن.
تراجع كبار الموردين
شهد كبار المصدرين للغاز الطبيعي المسال تراجعاً خلال الشهر الماضي بفضل عمليات الصيانة التي تمت في العديد من مرافق التسييل، حيث تراجعت الصادرات القطرية بنحو 12% لتصل مستويات 6.1 مليون طن مقارنة بحوالي 6.8 مليون طن في شهر ابريل، ومن ثم تراجعت الولايات المتحدة بنسبة 7% لتصل مستويات 7.6 مليون طن وروسيا 4% عند مستويات 2.6 مليون طن واستراليا تراجعت بنسبة 2% بإجمالي صادرات 6.5 مليون طن، وغرب افريقيا 1.8 مليون طن.
الحصص السوقية لكبار المصدرين شهدت تغيراً خلال الشهر الماضي لتصبح كالاتي: الولايات المتحدة 23% استراليا 20%، قطر 18%، اسيا 14%، روسيا 8%، غرب افريقيا 5% و14% لبقية الدول.
واصلت أسعار الإيجار الفوري في شرق وغرب السويس انخفاضها في مايو الماضي حيث خففت الأسواق العالمية حركتها وسط تباطؤ الطلب في شمال شرق آسيا ومستويات التخزين الصحية في أوروبا. ووصلت أسعار شرق السويس إلى 38 ألف دولار في اليوم بحلول 4 يونيو، منخفضة من 55 ألف دولار في اليوم في 30 أبريل. وانخفضت أسعار غرب السويس إلى 30 ألف دولار في اليوم مقارنة بـ 40 ألف دولار في نهاية أبريل. انخفض معدل استئجار العقود السنوية إلى 120،000 دولار في اليوم بنهاية شهر مايو، وهو حاليًا أقل بنسبة 10٪ عن نفس الفترة من العام الماضي.
للاطلاع على مصدر الخبر، يرجى الضغط (هنا)
أخبار ذات صلة
تجاوزت قيمة التداولات العقارية في قطر 4.9 مليار ريال خلال الربع الثالث من عام 2026، عبر تنفيذ 1,404 صفقات عقارية.
تتعاون وزارة الاتصالات وسيسكو لتطوير حلول رقمية متقدمة وتوسيع تطبيقات الذكاء الاصطناعي في قطاعات حيوية، دعمًا لبناء اقتصاد رقمي تنافسي قائم على المعرفة والابتكار.