- الرئيسية

- جميع الاخبار
- تفاصيل الخبر
تطوير مشاريع إضافية خلال العقود الثلاثة المقبلة "55 مليون طن غاز طاقة قطر الإنتاجية بحلول 2050"
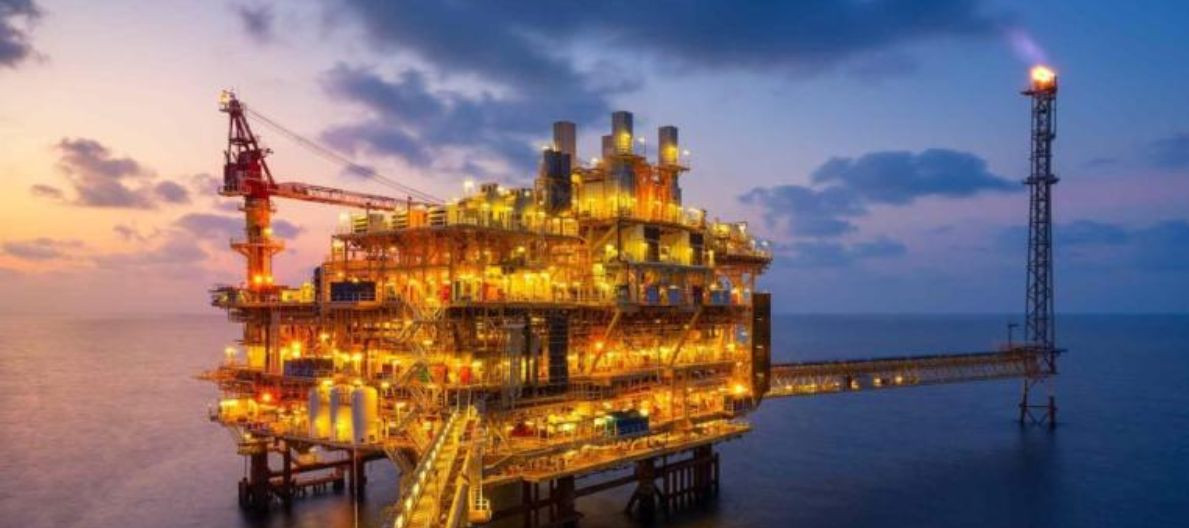

توقع منتدى الدول المصدرة للغاز أن تواصل قطر ريادتها في سوق الغاز الطبيعي المسال خلال الفترة المقبلة مدفوعة بخطط توسعة حقل الشمال الذي يرفع طاقة قطر الإنتاجية إلى 126 مليون طن سنوياً.
وأشار المنتدى (آفاق سوق الغاز 2050) أن قطر من الممكن أن تضيف 55 مليون طن من الغاز المسال خلال العقود الثلاثة المقبلة بحلول 2050 خاصة في ظل تنامي الطلب العالمي على الغاز باعتباره بوابة التحول نحو الطاقة المتجددة. وأكد التقرير أن هناك 3 دول في المنطقة (قطر، والسعودية وإيران) ستشكل حوالي 78 % من إجمالي صادرات الغاز في المنطقة، كما يتوقع أن يبلغ حجم الطاقة الإنتاجية الإضافية لكل من قطر وموزمبيق مجتمعة حوالي 450 مليار متر مكعب بحلول 2050.
عالمياً سيشهد الطلب على الغاز المسال قفزة كبيرة خلال فترة التوقعات وسيرتفع لأكثر من الضعف خلال الفترة المقبلة ليصل مستويات 850 مليون طن سنوياً في 2050، مقارنة بحوالي 372 مليون طن سنوياً في 2021 مدفوعاً بالطلب القوي للغاز المسال في السوق الآسيوي.
تاريخياً كانت الصادرات عبر خطوط الأنابيب هي المسيطر على تجارة الغاز الطبيعي من قبل دول مثل روسيا والنرويج عبر إمداداتهما نحو أوروبا. ومنذ 2016 وبعد دخول الغاز الصخري الأمريكي وتوسع الصادرات القطرية والأسترالية أصبح للغاز الطبيعي المسال حصة مقدرة من تجارة الغاز العالمية.
ونوه إلى أن إستراتيجية الطاقة في الاتحاد الأوروبي هي التفاوض مع مختلف الدول من أجل إمدادات إضافية من الغاز والهيدروجين تشمل دولا مثل قطر وأنغولا وأذربيجان وكندا ومصر واليابان وكوريا ونيجيريا والنرويج بالإضافة للولايات المتحدة، كما أعلن الاتحاد الأوروبي عن مشروع (نشتري ما تنتج) والذي تقدم من خلاله المساعدات التقنية لشركائها من أجل حجز غاز الميثان ومنع التسريبات والاستدامة والتكلفة صديقة للبيئة لتوريدها للاتحاد الأوروبي.
وفي عام 2022 استبدلت أوروبا إلى حد كبير واردات الغاز عبر خطوط الأنابيب الروسية ذات الأسعار المنخفضة بزيادة إمدادات الغاز الطبيعي المسال، الأمر الذي من شأنه أن يحول أوروبا إلى وجهة مميزة من خلال إعادة توجيه شحنات الغاز المسال من آسيا والمحيط الهادئ نحو أوروبا.
وستكون أوروبا في وضع أفضل بدءا من عام 2026 عندها سيتم تخفيف سوق الغاز الضيق عالمياً وإعادة التوازن وخفض الأسعار مع بدء تشغيل الكثير من الطاقة الإنتاجية الكبيرة الجديدة للغاز في كل من قطر والولايات المتحدة.
وأشار إلى أن قطر وإيران والسعودية توردان ما يقرب من 78 ٪ من إجمالي الصادرات في المنطقة وستظل هذه الدول الثلاثة منطقة أساسية للإنتاج خلال العقود الثلاثة المقبلة حتى 2050.
وحول نمو سوق الغاز في دول المنطقة اعتبر التقرير أن نسبة النمو في دولة قطر هي الأسرع وتيرة بين الدول الثلاثة بنسبة سنوية تقدر بحوالي 2.6 %، بينما يشكل نمو الغاز في كل من إيران والسعودية نمواً بنسبة 2.1 % و1.5 % على التوالي. وتمثل حصة هذه الدول سنوياً وعلى المدى الطويل من الغاز الذي يتم تصديره من دول المنطقة ما نسبته 85 % (حوالي 18 %) من صادرات العالم من الغاز.
وبحلول 2030 من المتوقع أن ينمو إنتاج المنطقة من الغاز بحوالي 140 مليار متر مكعب، بما يعادل 24 % من النمو العالمي، مدفوعة بشكل أساسي بخطط توسعة الإنتاج القطرية من حقل رأس لفان الشمالي، بالإضافة لزيادة الإنتاج في كل من السعودية والإمارات. وستقفز الصادرات بحوالي 520 مليار متر مكعب لتصل مستويات 1190 مليار متر مكعب بحلول 2050، وتمثل حوالي 22 % من حصة الصادرات العالمية بينما يمثل الإقليم حوالي 33 % النمو العالمي.
وأشار إلى أن دول منتدى الدول المصدرة للغاز ستواصل زيادة أو استقرار إنتاجها السنوي من الغاز بحلول 2050، في الوقت الذي تمثل فيه النرويج استثناء وذلك لتراجع إنتاجها خلال تلك الفترة بنسبة 57 % بما يعادل 66 مليار متر مكعب.
بالمقابل ستظل كل من قطر وموزمبيق الأقوى في إنتاج الغاز، مضيفة ما يقرب من 540 مليار متر مكعب، والتي تعادل 30 % من إنتاج دول منتدى الغاز وحوالي 72 % من نسبة التغيير في إنتاج منتدى الغاز.
ومع ذلك توقع أن تتراجع حصة دول منتدى الغاز من 43 % إلى 41 % بحلول 2030 وذلك بسبب التوسعات في الدول خارج المنتدى، كما سيشهد الإنتاج تراجعاً في كل من إيران وروسيا. ومع ذلك سينتعش الإنتاج بحوالي 46 % بحلول 2050 بسبب النمو في عدد من دول المنتدى.
وتبلغ القدرة الإنتاجية لدولة قطر حالياً حوالي 77 مليون طن سنوياً، وتعمل قطر للطاقة لزيادة إنتاجها من الغاز المسال على مرحلتين الأولى ستصل إلى 110 ملايين طن سنوياً بحلول 2026، والثانية سترفع إنتاج قطر إلى حوالي 126 مليون طن سنوياً بحلول 2027.
وتوقع تقرير آفاق سوق الغاز أن تقوم قطر بإضافة 55 مليون طن إضافية خلال الفترة المقبلة ضمن مشاريع سيتم تطويرها مستقبلاً.ووفقاً لتوقعات التقرير من المتوقع أن يرتفع إنتاج قطر من الغاز المسال إلى حوالي 181 مليون طن سنوياً خلال الفترة المقبلة.
وأشار إلى أن السوق الفورية المحمومة ساهمت في دعم الإمدادات عبر العقود طويلة الأجل، بما يشكل حوالي 65 مليون طن سنوياً في 2022. تمثل منطقة آسيا والمحيط الهادئ ثلثي جميع العقود، في حين تمثل الصين نصف جميع الأحجام المبرمة حديثاً، علماً بأن معظم العقود المبرمة حالياً هي من قطر والولايات المتحدة.
وشكلت الأسعار المرتفعة للغاز في السوق الفوري حافزاً لتوقيع المزيد من العقود طويلة الأجل بالإضافة للاتفاقيات التي وقعتها الصين مع قطر والولايات المتحدة.
ومن المتوقع أن يرتفع الطلب على الطاقة بنسبة 22 % ليصل 17,865 مليون طن بحلول 2050. ومن المتوقع أن يصبح هيكل مزيج الطاقة أكثر تنوعاً وذلك بفضل نمو الطلب على الطاقة النظيفة بقيادة الغاز الطبيعي ومصادر الطاقة المتجددة، الأمر الذي من شأنه أن يرفع حصة الغاز في مزيج الطاقة إلى 26 % بحلول 2050.
وستستمر سياسات تغير المناخ في لعب دور حاسم، ومع ذلك أن يظل أمن الطاقة والقدرة على تحمل التكاليف والاستدامة بنفس القدر من الأهمية.
ويعتبر الغاز الطبيعي أنظف أنواع الهيدروكربونات اختراقاً وسيشكل حجر الأساس لانتقال طاقة واقعي وفعال وعادل من حيث التكلفة. وسوف يتفوق الغاز الطبيعي على الفحم في 2025، وسيصبح الوقود الأكثر استخداماً في بعد عام 2040 مباشرة. ومن المتوقع أن يرتفع الطلب على الغاز الطبيعي بنسبة 36 % ليصل 5460 مليار متر مكعب في 2050. مدفوع بعوامل رئيسية من بينها السياسات التي تهدف لتحسين جودة الهواء والتحول من الفحم والنفط إلى الغاز، وسيصبح الغاز الطبيعي المقترن بحجز الكربون وتخزينه خياراً مهماً في الصناعة مما يدعم استخدام الغاز على المدى الطويل.
وستكون هناك طرق جديدة للطلب على الغاز الطبيعي، لا سيما من خلال الاستخدام المتزايد كمصدر لتوليد الهيدروجين الأزرق. وسيظهر قطاع النقل كمركز طلب مهم على خلفية اللوائح البيئية والسياسات الداعمة الأكثر صرامة. وستكون منطقة آسيا والمحيط الهادئ والشرق الأوسط وأفريقيا مسؤولة عن الجزء الأكبر من نمو الطلب على الغاز في المستقبل.
وخلال فترة التوقعات التي رصدها تقرير منتدى الغاز ستشهد إمدادات الغاز الطبيعي نمواً سنوياً بمعدل 1.1 % لترتفع الإمدادات من 4025 مليار متر مكعب في 2021 إلى 5460 مليار متر مكعب في 2050 بما يمثل إجماليا بحوالي 36 % في مزيج الطاقة خلال فترةالتوقعات.وستساهم منطقة الشرق الأوسط بأكبر حصة نمو حيث تمثل ثلث الإجمالي تليها أفريقيا وأمريكا الشمالية. وستحتفظ أمريكا الشمالية بمكانتها كأكبر منتج للغاز في العالم حتى نهاية آفاق التوقعات.
ومن المتوقع أن ينمو إنتاج المنطقة من الغاز الطبيعي بمقدار 285 مليار متر مكعب ليصل 1420 مليار متر مكعب بحلول 2050. ومع ذلك ستنخفض حصة الشرق الأوسط من 28 % في 2021 إلى 26 % في 2050. وسيصبح الشرق الأوسط ثاني أكبر منتج للغاز الطبيعي في العالم، وسيزود العالم بحوالي 22 % من الغاز الطبيعي مقارنة بحوالي 17 % حالياً.ومن المتوقع أن يقفز إنتاج الشرق الأوسط بمقدار 520 مليار متر مكعب إلى 1190 مليار متر مكعب بحلول 2050. أما منطقة أوراسيا فهى ثاني أكبر منتج إقليمي للغاز الطبيعي ومصدر ما يقرب من ربع الإنتاج العالمي. ستنخفض إلى 20 % وستصبح ثالث أكبر منتج. ومن المتوقع أن تضيف المنطقة أكثر من 155 مليار متر مكعب إلى إنتاجها الحالي بقيادة روسيا والتي ستساهم بحوالي 59 % من هذا النمو. ومن المتوقع أن يزداد إنتاج روسيا في منطقة أوراسيا بمعدل 0.5 % سنوياً بحلول 2050.
وستكون أفريقيا مسؤولة عن ثاني أكبر نمو حيث ستحصل على أكثر من 11 % من إمدادات الغاز العالمية بحلول 2050، مقارنة بأكثر من 6 % في 2021. وتعد أفريقيا هي المنطقة الوحيدة التي سيتضاعف فيها نمو إنتاج الغاز، من 260 مليار متر مكعب في 2021 إلى 585 مليار متر مكعب في 2050، ولا يزال من المتوقع أن تكون أوروبا المنطقة الوحيدة التي من المتوقع أن ينخفض فيها إنتاج الغاز الطبيعي. وبلغ متوسط الانخفاض السنوي 2.9 % خلال فترة التوقعات مما أدى لخفض حصة المنطقة من الإنتاج العالمي إلى 2% فقط.
ومن المتوقع أن ينمو إنتاج الغاز في منطقة أمريكا اللاتينية بنسبة 46 % (65 مليار متر مكعب) خلال فترة التوقعات، أو 1.3 % نسبة نمو سنوي بما يساهم في بحوالي 4 % من إنتاج الغاز العالمي.
للاطلاع على مصدر الخبر، يرجى الضغط (هنا)
أخبار ذات صلة
تجاوزت قيمة التداولات العقارية في قطر 4.9 مليار ريال خلال الربع الثالث من عام 2026، عبر تنفيذ 1,404 صفقات عقارية.
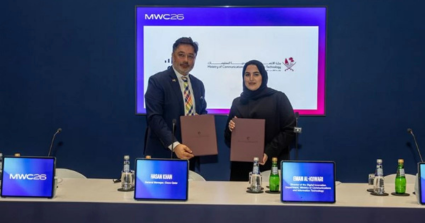
تتعاون وزارة الاتصالات وسيسكو لتطوير حلول رقمية متقدمة وتوسيع تطبيقات الذكاء الاصطناعي في قطاعات حيوية، دعمًا لبناء اقتصاد رقمي تنافسي قائم على المعرفة والابتكار.